Có thể bạn quan tâm: Sống Xanh Tiếng Anh Là Gì? Khám Phá Ý Nghĩa, Thuật Ngữ Và Cách Thực Hành Trong Cuộc Sống Hiện Đại
TÓM TẮT
- 1 1. Giới thiệu chung về sổ cái
- 2 2. Định nghĩa “sổ cái” trong tiếng Anh
- 3 3. Cấu trúc và thành phần của sổ cái
- 4 4. Vai trò then chốt của sổ cái trong doanh nghiệp
- 5 5. Quy trình làm việc với sổ cái (tiếng Anh)
- 6 6. Cách thiết lập sổ cái trong phần mềm kế toán quốc tế
- 7 7. Thách thức khi làm việc với sổ cái bằng tiếng Anh
- 8 8. Các công cụ và phần mềm hỗ trợ sổ cái (tiếng Anh)
- 9 9. Cách dịch “sổ cái” sang tiếng Anh trong các ngữ cảnh khác nhau
- 10 10. Kết luận
1. Giới thiệu chung về sổ cái
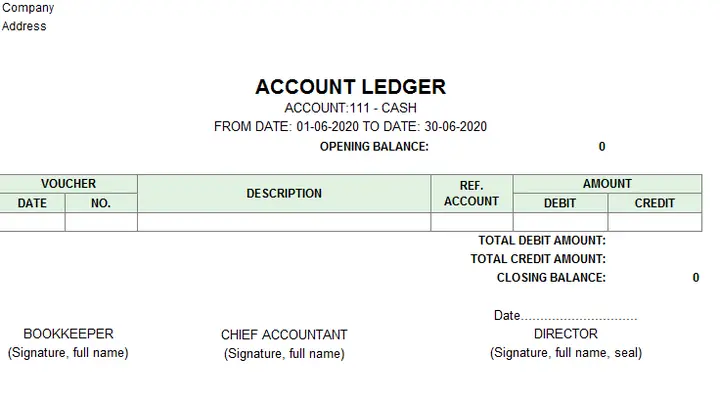
Trong mọi hệ thống kế toán, sổ cái (tiếng Anh: General Ledger – viết tắt là GL) là một trong những công cụ quan trọng nhất, đóng vai trò là “bộ xương” của toàn bộ quá trình ghi chép và báo cáo tài chính. Khi bạn nghe tới “sổ cái tiếng Anh là gì”, có thể bạn đang tìm kiếm một định nghĩa chính xác, hoặc muốn biết cách dịch thuật và áp dụng trong môi trường làm việc quốc tế. Bài viết này sẽ cung cấp cho bạn một cái nhìn toàn diện: từ định nghĩa, cấu trúc, chức năng, cho tới cách thiết lập và vận hành sổ cái trong thực tiễn, cùng một số lưu ý khi dịch thuật và giao tiếp bằng tiếng Anh.
Lưu ý: Từ “sổ cái” không chỉ là một thuật ngữ kế toán; nó còn là một khái niệm quản trị tài chính, giúp doanh nghiệp nắm bắt, kiểm soát và phân tích mọi giao dịch một cách có hệ thống. Khi dịch sang tiếng Anh, việc hiểu rõ bản chất và ngữ cảnh là yếu tố quyết định độ chính xác.
Có thể bạn quan tâm: Số Sàn Tiếng Anh Là Gì? Khái Niệm, Cách Dùng Và Những Lưu Ý Khi Đọc, Viết
2. Định nghĩa “sổ cái” trong tiếng Anh
2.1 General Ledger (GL) – Định nghĩa chuẩn
General Ledger (GL) được định nghĩa bởi các tổ chức chuẩn mực kế toán quốc tế như IFRS (International Financial Reporting Standards) và GAAP (Generally Accepted Accounting Principles) như sau:
“A complete record of all financial transactions over the life of an organization. The general ledger is organized by accounts, each of which reflects a specific type of asset, liability, equity, revenue, or expense.”
Nói cách khác, General Ledger là sổ ghi chép chi tiết và tổng hợp của tất cả các tài khoản tài chính, từ tài sản (assets), nợ phải trả (liabilities), vốn chủ sở hữu (equity), doanh thu (revenue) đến chi phí (expenses). Mỗi giao dịch kinh doanh sẽ được ghi lại ở ít nhất hai tài khoản (theo nguyên tắc kế toán kép), và mọi thông tin này cuối cùng sẽ tập trung vào GL để tạo ra các báo cáo tài chính cuối cùng như Balance Sheet (bảng cân đối kế toán) và Income Statement (báo cáo kết quả kinh doanh).
2.2 Các thuật ngữ liên quan
| Thuật ngữ tiếng Việt | Thuật ngữ tiếng Anh | Ý nghĩa |
|---|---|---|
| Sổ nhật ký | Journal | Nhập liệu ban đầu của giao dịch, trước khi chuyển sang GL |
| Tài khoản | Account | Mỗi mục trong GL (ví dụ: Cash, Accounts Receivable) |
| Bảng cân đối kế toán | Balance Sheet | Báo cáo tổng hợp tài sản, nợ và vốn |
| Báo cáo kết quả kinh doanh | Income Statement (hoặc Profit & Loss Statement) | Báo cáo doanh thu và chi phí |
| Định khoản | Posting | Ghi chuyển từ journal sang GL |
| Định khoản ngược | Reversal Entry | Định khoản để điều chỉnh hoặc hủy bỏ giao dịch |
Có thể bạn quan tâm: Số Lô Tiếng Anh Là Gì? Giải Thích Chi Tiết Và Ứng Dụng Thực Tế
3. Cấu trúc và thành phần của sổ cái
3.1 Các loại tài khoản trong GL
Sổ cái được chia thành năm nhóm tài khoản chính:
- Assets (Tài sản)
- Current Assets (Tài sản ngắn hạn): Cash, Accounts Receivable, Inventory, Prepaid Expenses.
-
Non‑Current Assets (Tài sản dài hạn): Property, Plant & Equipment (PPE), Intangible Assets, Investments.
-
Liabilities (Nợ phải trả)
- Current Liabilities (Nợ ngắn hạn): Accounts Payable, Short‑Term Loans, Accrued Expenses.
-
Long‑Term Liabilities (Nợ dài hạn): Bonds Payable, Long‑Term Loans, Deferred Tax Liabilities.
-
Equity (Vốn chủ sở hữu)
-
Common Stock, Retained Earnings, Additional Paid‑in Capital, Treasury Stock.
-
Revenue (Doanh thu)
-
Sales Revenue, Service Revenue, Interest Income, Other Income.
-
Expenses (Chi phí)
- Cost of Goods Sold (COGS), Salaries Expense, Rent Expense, Depreciation Expense, Tax Expense.
Mỗi tài khoản đều có mã số (account number) để dễ dàng phân loại và tra cứu. Ví dụ, trong một hệ thống chuẩn Chart of Accounts (COA), tài khoản 1010 có thể là “Cash”, 4000 là “Sales Revenue”, 5000 là “Cost of Goods Sold”.
3.2 Bảng mẫu một phần của GL
| Date | Account No. | Account Name | Debit (USD) | Credit (USD) | Description |
|---|---|---|---|---|---|
| 2024‑12‑01 | 1010 | Cash | 10,000 | Nhận tiền bán hàng | |
| 2024‑12‑01 | 4000 | Sales Revenue | 10,000 | Ghi nhận doanh thu bán hàng | |
| 2024‑12‑02 | 5000 | Cost of Goods Sold | 6,000 | Chi phí hàng bán | |
| 2024‑12‑02 | 1010 | Cash | 6,000 | Thanh toán chi phí bán hàng |
Trong ví dụ trên, mỗi giao dịch được định khoản kép (debit và credit) và sau đó được đăng vào sổ cái.
4. Vai trò then chốt của sổ cái trong doanh nghiệp
4.1 Cung cấp dữ liệu cho báo cáo tài chính
- Balancing: GL đảm bảo rằng tổng số Debit = Credit, giúp duy trì cân đối kế toán.
- Aggregation: Từ GL, phần mềm kế toán có thể tổng hợp dữ liệu để tạo Balance Sheet, Income Statement và Cash Flow Statement.
- Auditing: Khi có kiểm toán nội bộ hoặc bên thứ ba, GL là “bằng chứng” gốc (source document) để kiểm chứng tính hợp lý của các báo cáo.
4.2 Hỗ trợ quản trị rủi ro và quyết định
- Phân tích xu hướng: Bằng cách xem lịch sử các tài khoản, nhà quản trị có thể nhận diện xu hướng chi phí, doanh thu, nợ phải trả.
- Kiểm soát nội bộ: GL cho phép thiết lập phân quyền (user access) và audit trail, giảm rủi ro gian lận.
- Dự báo tài chính: Dữ liệu lịch sử trong GL là nền tảng cho các mô hình dự báo (forecasting) và lập ngân sách (budgeting).
4.3 Đáp ứng yêu cầu pháp lý và thuế
- Compliance: Nhiều quốc gia yêu cầu doanh nghiệp lưu trữ GL trong một thời gian nhất định (ví dụ: 5‑10 năm) để có thể kiểm tra.
- Tax filing: Thông tin về doanh thu, chi phí, khấu hao… đều xuất phát từ GL, vì vậy việc duy trì GL chính xác giúp giảm rủi ro phạt thuế.
5. Quy trình làm việc với sổ cái (tiếng Anh)
Có thể bạn quan tâm: Sốt Ruột Tiếng Anh Là Gì? Giải Thích Chi Tiết, Cách Dùng Và Ví Dụ Thực Tế
5.1 Journal Entry → Posting → Review → Closing
- Journal Entry (Định khoản nhật ký)
- Nhân viên kế toán nhập giao dịch vào Journal (các bút toán ban đầu).
-
Mỗi bút toán cần có: ngày, mô tả, tài khoản debit, tài khoản credit, số tiền.
-
Posting (Đăng ký vào GL)
- Hệ thống kế toán (ERP, QuickBooks, Xero…) sẽ định khoản (post) từ Journal sang các tài khoản tương ứng trong GL.
-
Quá trình này có thể tự động hoặc thủ công tùy vào phần mềm.
-
Review (Kiểm tra)
-
Kiểm toán viên nội bộ hoặc trưởng bộ phận kế toán sẽ soát xét các bút toán, đảm bảo không có lỗi nhập liệu, không có tài khoản bị bỏ sót.
-
Closing (Kết sổ)
- Vào cuối mỗi kỳ kế toán (tháng, quý, năm), các tài khoản temporary (Revenue, Expense) sẽ được đóng (close) và chuyển sang Retained Earnings (tài khoản equity) để chuẩn bị cho kỳ kế toán mới.
5.2 Ví dụ thực tế bằng tiếng Anh
Scenario: A company sells products worth $5,000 on credit to a customer. The cost of goods sold is $3,000.
| Step | Action (Tiếng Anh) | Description |
|---|---|---|
| 1 | Create a journal entry | Debit Accounts Receivable $5,000; Credit Sales Revenue $5,000. |
| 2 | Post to GL | The amounts are transferred to the respective GL accounts (1010 – Accounts Receivable, 4000 – Sales Revenue). |
| 3 | Record COGS | Debit Cost of Goods Sold $3,000; Credit Inventory $3,000. |
| 4 | Review | Manager checks that the debits equal credits and that the inventory balance is updated. |
| 5 | Closing (end of period) | Transfer Sales Revenue and COGS to Retained Earnings after calculating Net Income. |
6. Cách thiết lập sổ cái trong phần mềm kế toán quốc tế
6.1 Lựa chọn Chart of Accounts (COA)
- Standard COA: Đối với các công ty đa quốc gia, thường dùng một Standard Chart of Accounts dựa trên chuẩn IFRS hoặc US GAAP để tạo sự đồng nhất.
- Localized COA: Khi hoạt động ở một quốc gia cụ thể, cần bổ sung các tài khoản phù hợp với luật thuế địa phương (ví dụ: “VAT Payable” ở châu Âu).
6.2 Thủ tục cấu hình trong ERP (ví dụ: SAP, Oracle)
- Define account groups – Nhóm tài khoản (Asset, Liability, Revenue, Expense).
- Assign account numbers – Đặt mã số (ví dụ: 1xxx cho Asset, 2xxx cho Liability).
- Set posting rules – Xác định các quy tắc định khoản tự động (ví dụ: Khi mua hàng, hệ thống tự động debit Inventory và credit Accounts Payable).
- Enable audit trail – Bật chức năng lưu lịch sử thay đổi để đáp ứng yêu cầu kiểm toán.
6.3 Kiểm tra và chạy test
- Trial Balance: Sau khi cấu hình, chạy báo cáo Trial Balance để kiểm tra cân đối (Debit = Credit).
- Sample Transactions: Thực hiện vài giao dịch mẫu (bán hàng, mua hàng, trả lương) để xác nhận rằng các bút toán được đăng vào GL đúng vị trí.
7. Thách thức khi làm việc với sổ cái bằng tiếng Anh
7.1 Rào cản ngôn ngữ
- Thuật ngữ chuyên môn: “Accrued Expenses” vs “Chi phí phải trả” – cần hiểu đúng ngữ cảnh để tránh nhầm lẫn.
- Định dạng ngày tháng: 01/12/2024 (VI) vs 12/01/2024 (US) – gây lỗi nhập liệu trong hệ thống.
7.2 Vấn đề chuẩn mực kế toán quốc tế
- IFRS vs US GAAP: Một số tài khoản có thể được phân loại khác nhau (ví dụ: “Deferred Revenue” được xem là liability trong IFRS nhưng có thể được xử lý khác trong GAAP).
- Currency translation: Khi công ty đa tiền tệ, các bút toán được ghi bằng các đồng tiền khác nhau cần được chuyển đổi sang functional currency (đơn vị tiền tệ chính) trong GL.
7.3 Giải pháp
- Training: Đào tạo nhân viên kế toán bằng cả tiếng Việt và tiếng Anh, sử dụng tài liệu chuẩn (e.g., IFRS Handbook).
- Glossary: Tạo danh sách thuật ngữ (glossary) song ngữ để tham khảo nhanh.
- Software localization: Sử dụng phần mềm cho phép chuyển đổi ngôn ngữ giao diện và định dạng ngày tháng.
8. Các công cụ và phần mềm hỗ trợ sổ cái (tiếng Anh)
| Phần mềm | Đặc điểm nổi bật | Độ phù hợp với doanh nghiệp |
|---|---|---|
| SAP ERP | Tích hợp mạnh, hỗ trợ đa tiền tệ, audit trail chi tiết | Doanh nghiệp lớn, đa quốc gia |
| Oracle NetSuite | Đám mây, tự động hoá GL, báo cáo thời gian thực | Doanh nghiệp vừa và lớn |
| Microsoft Dynamics 365 Finance | Tích hợp với Office, tùy chỉnh cao | Doanh nghiệp vừa |
| QuickBooks Online | Giao diện thân thiện, phù hợp với SMEs | Doanh nghiệp nhỏ |
| Xero | Đám mây, tập trung vào kế toán dịch vụ | Doanh nghiệp khởi nghiệp, freelancers |
9. Cách dịch “sổ cái” sang tiếng Anh trong các ngữ cảnh khác nhau
| Ngữ cảnh | Tiếng Việt | Tiếng Anh (tùy chọn) | Ghi chú |
|---|---|---|---|
| Báo cáo tài chính | “Sổ cái tổng hợp” | General Ledger | Dùng trong mọi báo cáo tài chính |
| Hệ thống ERP | “Sổ cái chi tiết” | Detailed General Ledger | Khi muốn nhấn mạnh độ chi tiết |
| Kiểm toán | “Sổ cái kiểm toán” | Audit Trail (kết hợp) | Thường kèm “audit trail” để chỉ tính năng lưu lịch sử |
| Đào tạo nhân viên | “Sổ cái kế toán” | Accounting Ledger | Thường dùng trong tài liệu đào tạo nội bộ |
| Thuật ngữ pháp lý | “Sổ cái pháp lý” | Statutory Ledger | Khi đề cập tới yêu cầu pháp luật của quốc gia |
10. Kết luận
“Sổ cái tiếng Anh là gì” không chỉ là một câu hỏi về định nghĩa mà còn mở ra một chuỗi kiến thức sâu rộng về cấu trúc tài khoản, quy trình kế toán, vai trò trong báo cáo tài chính và quản trị rủi ro, cũng như cách dịch thuật và giao tiếp trong môi trường quốc tế. Khi nắm vững khái niệm General Ledger, bạn sẽ:
- Hiểu rõ cách mọi giao dịch được ghi chép và tổng hợp.
- Áp dụng chuẩn mực kế toán quốc tế (IFRS, GAAP) một cách chính xác.
- Sử dụng các phần mềm ERP hiện đại để tự động hoá quy trình, giảm sai sót và tăng hiệu suất.
- Giao tiếp hiệu quả với đồng nghiệp, đối tác nước ngoài nhờ có một ngôn ngữ chung – tiếng Anh – và danh mục thuật ngữ chuẩn.
Với nền tảng vững chắc về sổ cái, doanh nghiệp không chỉ đáp ứng tốt yêu cầu pháp lý mà còn có khả năng phân tích tài chính sâu sắc, đưa ra quyết định chiến lược và duy trì sự bền vững trong môi trường kinh doanh toàn cầu. Hãy đầu tư thời gian để xây dựng một General Ledger chất lượng, đồng thời không ngừng cập nhật kiến thức và công cụ mới – vì sức mạnh của dữ liệu tài chính chính là chìa khóa mở ra những cơ hội phát triển lớn hơn.